
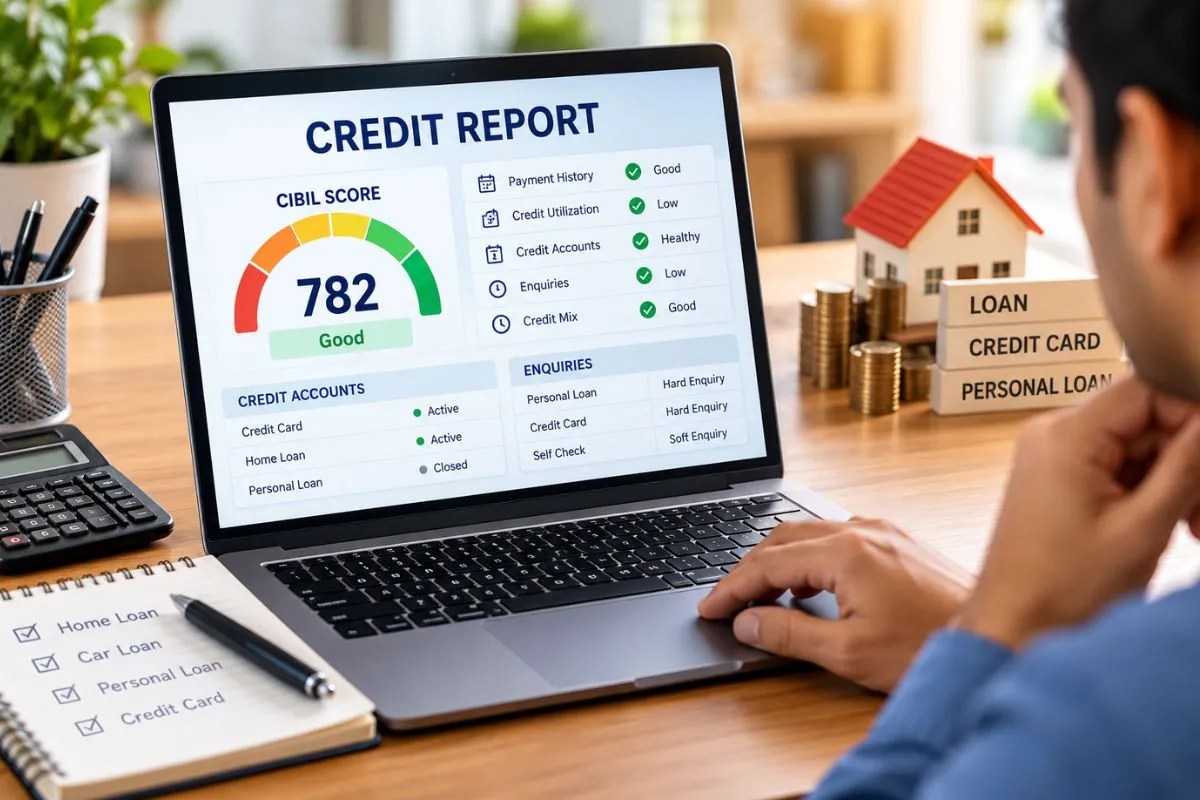
क्रेडिट रिपोर्ट को लेकर लोगों के बीच एक गलतफहमी लंबे समय से चली आ रही है। कई लोगों को लगता है कि अगर उन्होंने खुद अपना क्रेडिट रिपोर्ट चेक किया तो उनका सिबिल स्कोर या क्रेडिट स्कोर कम हो जाएगा। ऐसा नहीं है। अपना क्रेडिट रिपोर्ट देखना आपके स्कोर को नुकसान नहीं पहुंचाता। बल्कि नियमित रूप से क्रेडिट रिपोर्ट चेक करना आपकी वित्तीय सेहत के लिए अच्छी आदत है। इससे किसी गलत एंट्री, अनजान लोन या धोखाधड़ी का समय रहते पता लगाया जा सकता है। सबसे जरूरी बात यह समझना है कि खुद रिपोर्ट चेक करना और बैंक या वित्तीय संस्था का लोन आवेदन के दौरान रिपोर्ट देखना एक जैसी प्रक्रिया नहीं है।
खुद क्रेडिट रिपोर्ट देखने से स्कोर पर असर क्यों नहीं पड़ता?
जब कोई व्यक्ति खुद अपनी क्रेडिट रिपोर्ट चेक करता है, तो इसे सॉफ्ट इन्क्वायरी या सॉफ्ट चेक माना जाता है। इसका आपके क्रेडिट स्कोर पर कोई नकारात्मक असर नहीं पड़ता। सेबी रजिस्टर्ड निवेश सलाहकार डॉ रवि सिंह के मुताबिक, अपनी क्रेडिट रिपोर्ट खुद चेक करना पर्सनल फाइनेंस की एक अच्छी आदत है। इससे व्यक्ति बिना अपने क्रेडिट स्कोर को नुकसान पहुंचाए यह देख सकता है कि उसके नाम पर कौन-कौन से लोन और क्रेडिट अकाउंट चल रहे हैं। यानी क्रेडिट रिपोर्ट देखने से घबराने की जरूरत नहीं है। उल्टा, इसे समय-समय पर चेक करते रहना आपके लिए फायदेमंद हो सकता है।
क्रेडिट रिपोर्ट चेक करने से मिलेंगे ये फायदे
अपनी क्रेडिट रिपोर्ट नियमित रूप से देखने पर कई ऐसी गड़बड़ियां पकड़ में आ सकती हैं, जिन पर सामान्य तौर पर ध्यान नहीं जाता। जैसे-
- आपके नाम या पते की गलत जानकारी
- ऐसा लोन जिसे आपने लिया ही नहीं
- अनजान क्रेडिट कार्ड या अकाउंट
- भुगतान से जुड़ी गलत एंट्री
- क्रेडिट रिपोर्ट में दूसरी तरह की गड़बड़ी
- आपके नाम पर हुई संभावित धोखाधड़ी
अगर ऐसी कोई गलती समय रहते पकड़ में आ जाती है तो आप संबंधित संस्था के सामने शिकायत या विवाद दर्ज करा सकते हैं। इससे आपकी क्रेडिट हिस्ट्री और भविष्य में लोन लेने की क्षमता को नुकसान से बचाने में मदद मिल सकती है।
Hard Enquiry क्या होती है?
अब बात करते हैं हार्ड इन्क्वायरी की। यह तब होती है जब आप नया लोन, क्रेडिट कार्ड या दूसरी तरह का क्रेडिट लेने के लिए आवेदन करते हैं और बैंक या वित्तीय संस्था आपकी क्रेडिट हिस्ट्री चेक करती हैं। इस जांच का मकसद यह समझना होता है कि आप पहले लिए गए कर्ज का भुगतान समय पर करते रहे हैं या नहीं और आपकी क्रेडिट हिस्ट्री कैसी है। एक-दो हार्ड इन्क्वायरी से आम तौर पर बड़ा असर नहीं पड़ता, लेकिन अगर कम समय में कई जगहों पर लोन या क्रेडिट कार्ड के लिए आवेदन किए जाएं तो स्थिति अलग हो सकती है।
बार-बार लोन के लिए आवेदन करने से क्यों बचें?
कम समय में कई हार्ड इन्क्वायरीज होने पर यह संकेत जा सकता है कि व्यक्ति एक साथ कई जगह से नया कर्ज लेने की कोशिश कर रहा है। इसे क्रेडिट हंगरी बिहेवियर के तौर पर देखा जा सकता है। इसका असर क्रेडिट प्रोफाइल पर पड़ सकता है और कुछ मामलों में क्रेडिट स्कोर भी प्रभावित हो सकता है। इसका मतलब यह कतई नहीं है कि जरूरत पड़ने पर नया लोन या क्रेडिट कार्ड नहीं लेना चाहिए। बात सिर्फ इतनी है कि आवेदन करने से पहले अपनी जरूरत और वित्तीय स्थिति को ठीक से समझ लेना चाहिए।
लोन लेने से पहले अपनी रिपोर्ट जरूर देखें
अगर आप आने वाले समय में होम लोन, पर्सनल लोन, कार लोन या क्रेडिट कार्ड लेने की तैयारी कर रहे हैं तो पहले अपनी क्रेडिट रिपोर्ट देख लेना समझदारी है। इससे आपको पता रहेगा कि आपकी क्रेडिट हिस्ट्री कैसी है और रिपोर्ट में कोई गलती तो नहीं है। अगर कोई गलत जानकारी सामने आती है, तो लोन के लिए आवेदन करने से पहले उसे ठीक कराने की कोशिश की जा सकती है। इससे एक और फायदा होगा। आपको अपनी मौजूदा वित्तीय स्थिति का साफ अंदाजा रहेगा और आप जरूरत के हिसाब से तैयारी कर पाएंगे।