
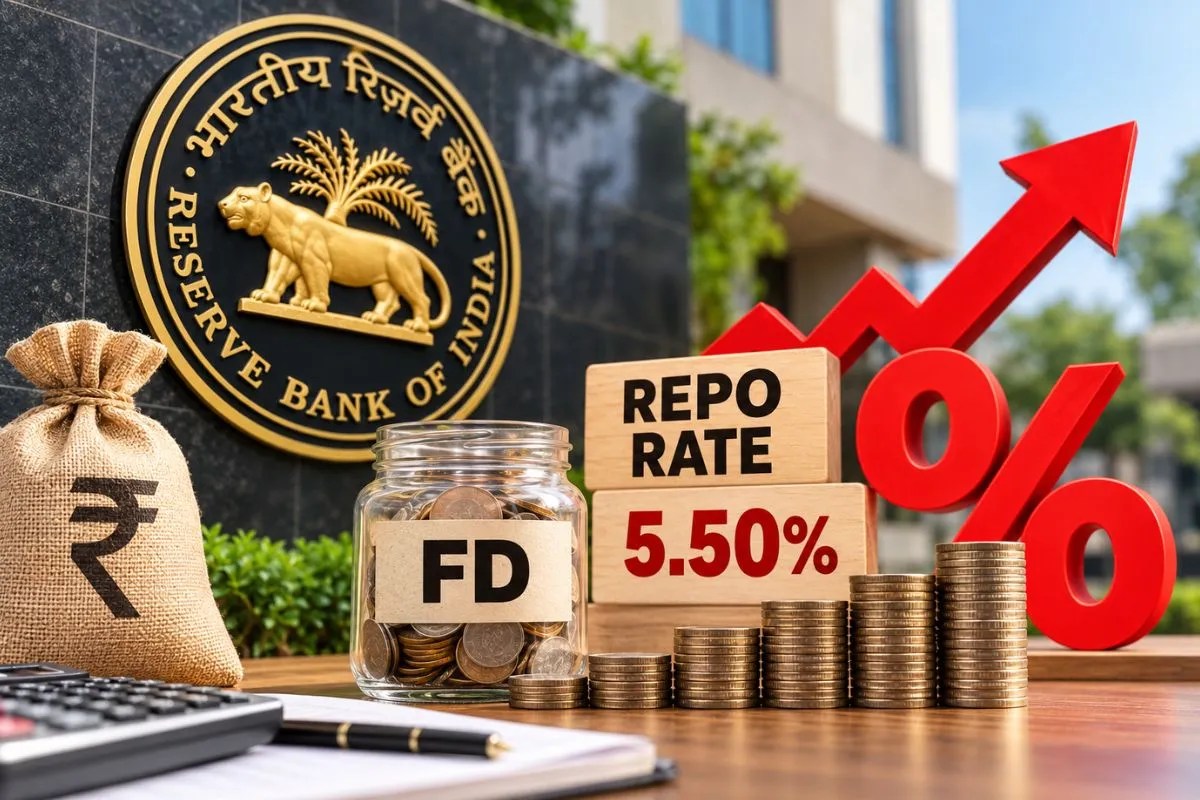
RBI के रेपो रेट बढ़ाने के फैसले से बैंक एफडी में पैसा लगाने वाले निवेशकों को फायदा हो सकता है। करीब साढ़े तीन साल बाद केंद्रीय बैंक ने रेपो रेट में इजाफा किया है। रेपो रेट को 0.25 फीसदी बढ़ाकर 5.50% कर दिया गया है। लंबे समय से घटती ब्याज दरों का सामना कर रहे एफडी निवेशकों को अब उम्मीद है कि बैंक भी आने वाले समय में जमा पर ब्याज दरें बढ़ा सकते हैं। हालांकि, इसका फायदा तुरंत सभी FD निवेशकों को नहीं मिलेगा। बैंक अपनी जरूरत, लिक्विडिटी और जमा की मांग को देखते हुए अलग-अलग समय पर एफडी की ब्याज दरों में बदलाव कर सकते हैं।
RBI Monetary Policy LIVE
RBI Governor का पूरा Speech, Policy में क्या बड़ा ऐलान?
Repo Rate पर RBI का क्या फैसला?
महंगाई और Growth को लेकर क्या है RBI का रुख?
देखिए RBI Governor Sanjay Malhotra का पूरा Speech#RBIMonetaryPolicy #RBIMPC #RBI #RepoRate #SanjayMalhotra… pic.twitter.com/wSSpYOquU9
— Zee Business (@ZeeBusiness) October 7, 2026
करीब साढ़े 3 साल बाद बढ़ा रेपो रेट
आरबीआई ने फरवरी 2023 के बाद पहली बार रेपो रेट बढ़ाया है। फरवरी 2023 में दर 25 आधार अंक बढ़ाकर 6.50% की गई थी। इसके बाद लंबे समय तक दर में कोई बदलाव नहीं हुआ। फिर साल 2025 में आरबीआई ने ब्याज दरों में कटौती शुरू की थी। अब 7 अक्टूबर 2026 को रेपो रेट को 5.25% से बढ़ाकर 5.50% कर दिया गया है। महंगाई के बढ़ते जोखिम, कच्चे तेल की ऊंची कीमत और वैश्विक परिस्थितियों को देखते हुए आरबीआई के इस कदम से बैंकिंग सिस्टम में ब्याज दरों का चक्र फिर बदलने की संभावना बन रही है।
बैंकों पर बनेगा जमा पर ज्यादा रिटर्न देने का दबाव
बैंक बाजार के सीईओ अधिल शेट्टी के मुताबिक, आने वाले समय में जमाकर्ताओं को डिपॉजिट पर ज्यादा ब्याज मिल सकता है। नए डिपॉजिट पर ब्याज दरों में बदलाव पहले देखने को मिल सकता है। निवेशकों के लिए अब यह देखना अहम होगा कि आरबीआई आगे कितनी तेजी से कदम उठाता है। आमतौर पर जब आरबीआई ब्याज दर बढ़ाता है, तो बैंकों पर भी जमा जुटाने के लिए एफडी की दरें बढ़ाने का दबाव बनता है। हालांकि, हर बैंक का फैसला उसकी फंडिंग जरूरत और बाजार की स्थिति पर निर्भर करता है।
सरकारी बॉन्ड की ऊंची यील्ड भी बढ़ा रही दबाव
एफडी के लिए सरकारी सिक्योरिटीज यानी G-Sec की यील्ड भी एक अहम संकेत है। 5 अक्टूबर 2026 तक के आंकड़ों के मुताबिक, 1 साल की टर्म डिपॉजिट दर करीब 6% से 6.75% के बीच थी। वहीं, 3 साल के G-Sec की यील्ड 6.79%, 5 साल की 6.95% और 10 साल की यील्ड 7.22% थी। इन दरों में रोजाना थोड़ा उतार-चढ़ाव होता रहता है। लेकिन जब सरकारी बॉन्ड से मिलने वाला रिटर्न कई बैंक एफडी से ज्यादा दिखाई देता है, तो बैंकों के लिए ज्यादा जमा आकर्षित करना चुनौती बन जाता है।
बैंक डिपॉजिट और लोन में कितना अंतर?
2 अक्टूबर 2026 के आरबीआई आंकड़ों के मुताबिक, बैंक डिपॉजिट करीब 27.62 लाख करोड़ रुपये और बैंक क्रेडिट करीब 22.33 लाख करोड़ रुपये था। इस आधार पर क्रेडिट-डिपॉजिट रेशियो करीब 80.83% रहा। 31 जुलाई को यह अनुपात 81.96% था। भले ही इसमें थोड़ी गिरावट आई है, लेकिन यह अब भी 80% से ऊपर है। इसका मतलब है कि बैंकों के पास जमा और कर्ज के बीच का अंतर बहुत ज्यादा नहीं है। अगर बैंकों को कर्ज की बढ़ती मांग पूरी करने के लिए ज्यादा पैसा चाहिए, तो उन्हें ग्राहकों से ज्यादा जमा जुटाने की जरूरत होगी। ऐसे में एफडी की ब्याज दरें बढ़ाने का दबाव बन सकता है।
RBI के फैसले के बाद एफडी रेट कब बढ़ेंगे?
यह जरूरी नहीं है कि आरबीआई के रेपो रेट बढ़ाते ही अगले दिन बैंक एफडी की दरें बढ़ा दें। मायमनीमंत्रा डॉट कॉम के फाउंडर और एमडी राज खोसला के मुताबिक, एफडी रेट बढ़ाने के लिए कोई तय समय सीमा नहीं है। आम तौर पर बैंक आरबीआई की नीति में बदलाव के बाद कुछ दिनों से लेकर 4 से 6 सप्ताह के भीतर अपनी दरों की समीक्षा कर सकते हैं। अधिल शेट्टी का कहना है कि कुछ बैंक आरबीआई के फैसले के कुछ दिनों में ही एफडी रेट बदल देते हैं, जबकि कुछ बैंक कई सप्ताह तक इंतजार कर सकते हैं। यह बैंक की फंडिंग जरूरत और लिक्विडिटी की स्थिति पर निर्भर करता है।
