
UPI New Rules: यूपीआई पेमेंट को लेकर 15 अक्टूबर 2026 से लागू होने वाले नए एमडीआर नियमों की चर्चा के बीच सबसे बड़ा सवाल यही है कि इस शुल्क का पैसा आखिर जाएगा कहां? अगर कोई पात्र ग्राहक किसी मर्चेंट को 5,000 रुपये का यूपीआई पेमेंट करता है, तो 0.4% की दर से 20 रुपये एमडीआर बनता है। यह रकम एक ही जगह नहीं जाती, बल्कि यूपीआई के पूरे पेमेंट सिस्टम से जुड़े अलग-अलग हिस्सेदारों में बांटी जाती है। सबसे जरूरी बात यह है कि इस शुल्क का पेमेंट ग्राहक नहीं करता।
5,000 रुपये के UPI पेमेंट पर 20 रुपये के MDR का जानिए पूरा हिसाब
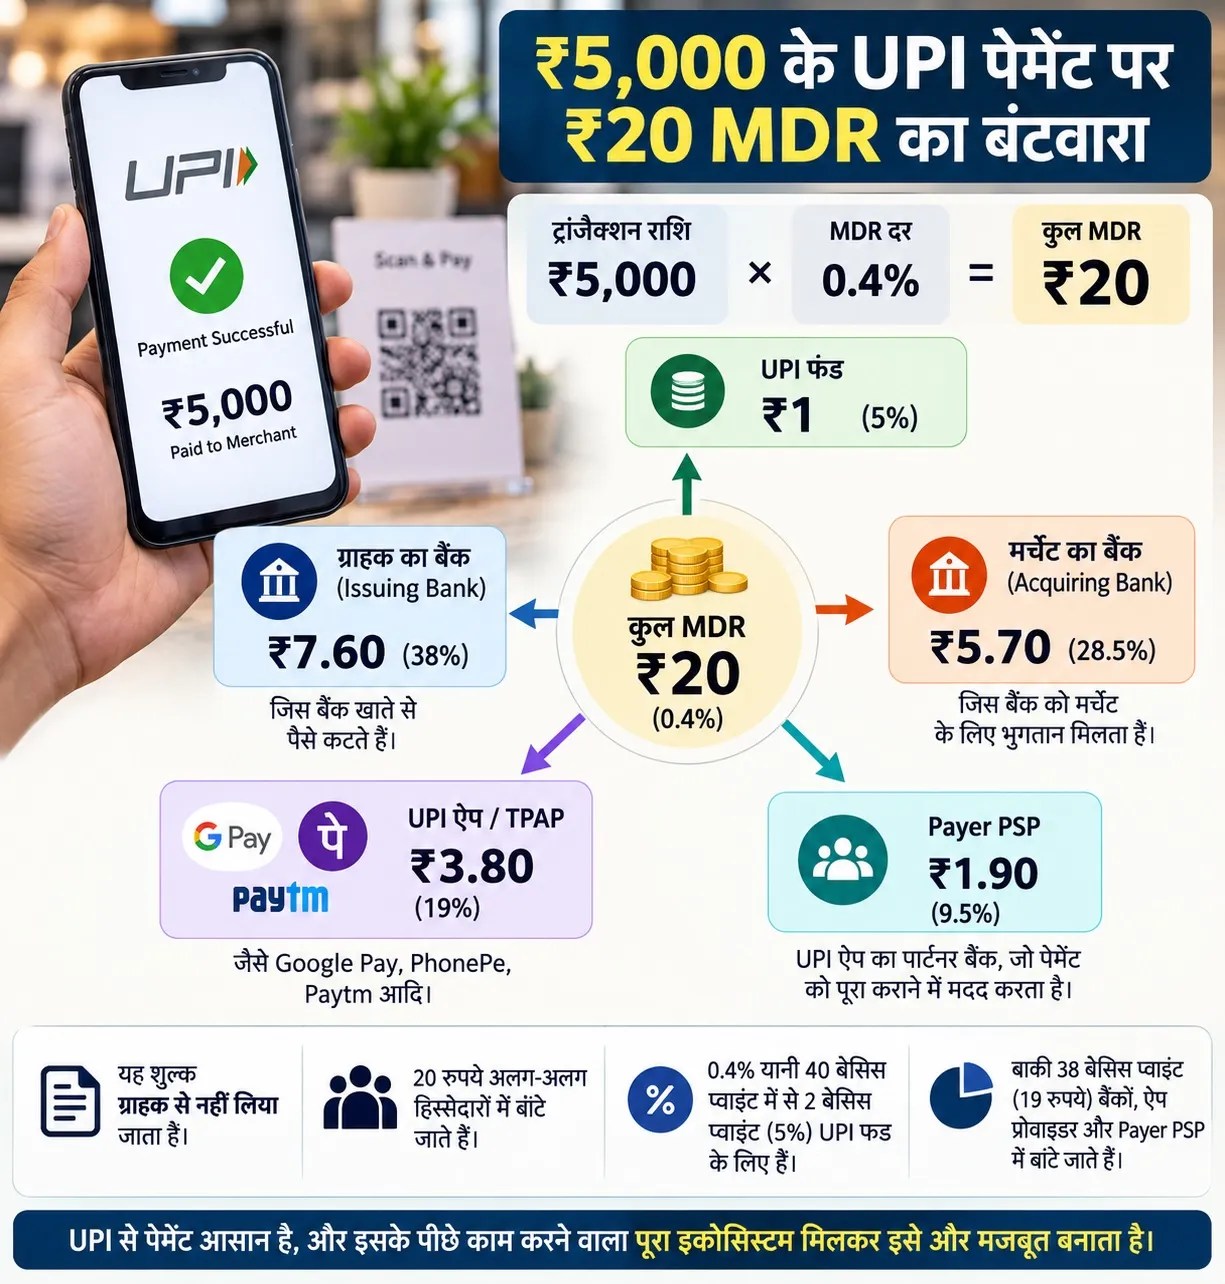
मान लीजिए किसी पात्र मर्चेंट को 5,000 रुपये का यूपीआई पेमेंट किया गया। 0.4% एमडीआर के हिसाब से इस ट्रांजैक्शन पर 20 रुपये शुल्क बनता है। दिए गए उदाहरण के मुताबिक इस 20 रुपये में से 5%, यानी 1 रुपया यूपीआई फंड में जाएगा। बाकी 19 रुपये पेमेंट सिस्टम से जुड़े दूसरे हिस्सेदारों के बीच बांटे जाएंगे। इसका मतलब है कि 40 बेसिस प्वाइंट यानी 0.4% एमडीआर में से 2 बेसिस प्वाइंट यूपीआई फंड के लिए रखे गए हैं। बाकी 38 बेसिस प्वाइंट अलग-अलग हिस्सेदारों में बांटे जाते हैं।
UPI Continues to Remain Free for Peer to Peer Transactions and 96% of Merchant Transactions
— Ministry of Finance (@FinMinIndia) September 15, 2026
ग्राहक के बैंक को मिलेंगे 7.60 रुपये
जिस बैंक खाते से पैसे कटते हैं, उसे Issuing Bank कहा जाता है। यानी अगर ग्राहक ने किसी बैंक खाते से 5,000 रुपये का यूपीआई पेमेंट किया है, तो इस उदाहरण में ग्राहक के बैंक को एमडीआर में से 7.60 रुपये मिलेंगे। दूसरी तरफ, मर्चेंट की ओर से भुगतान प्राप्त करने वाला बैंक Acquiring Bank कहलाता है। इस उदाहरण में उसका हिस्सा 5.70 रुपये होगा। यानी एमडीआर का पैसा पेमेंट के दौरान काम करने वाले अलग-अलग बैंकिंग सिस्टम और सेवा प्रदाताओं के बीच बांटा जाता है।
Google Pay, PhonePe और Paytm जैसे ऐप्स को कितना मिलेगा?
यूपीआई से पेमेंट करते समय जिस ऐप का इस्तेमाल किया जाता है, उसे थर्ड पार्टी एप्लीकेशन प्रोवाइडर यानी TPAP कहा जाता है। उदाहरण के तौर पर गूगल पे, फोन पे और पेटीएम जैसे यूपीआई ऐप इसी व्यवस्था का हिस्सा हैं। 5,000 रुपये के उदाहरण में TPAP या ऐप प्रोवाइडर का हिस्सा 3.80 रुपये बताया गया है। इसके अलावा Payer PSP भी इस व्यवस्था का हिस्सा है। यह वह पार्टनर बैंक होता है जो यूपीआई ऐप के जरिए पेमेंट को पूरा कराने में मदद करता है। उदाहरण में इसे 1.90 रुपये मिलेंगे।
क्यों लाई गई एमडीआर व्यवस्था
एनपीसीआई के मुताबिक एमडीआर व्यवस्था का एक उद्देश्य यूपीआई के पूरे सिस्टम के लिए अतिरिक्त फंड उपलब्ध कराना है। इसमें पेमेंट इंफ्रास्ट्रक्चर को मजबूत करना, साइबर सिक्योरिटी, नई तकनीक और ग्राहक सेवाओं से जुड़े निवेश शामिल हैं। यूपीआई आज बड़े पैमाने पर रोजाना लेनदेन संभालता है। ऐसे में सिस्टम की क्षमता और सुरक्षा को लगातार मजबूत रखना जरूरी है। नए एमडीआर फ्रेमवर्क के पीछे इसी जरूरत को एक वजह बताया गया है।