
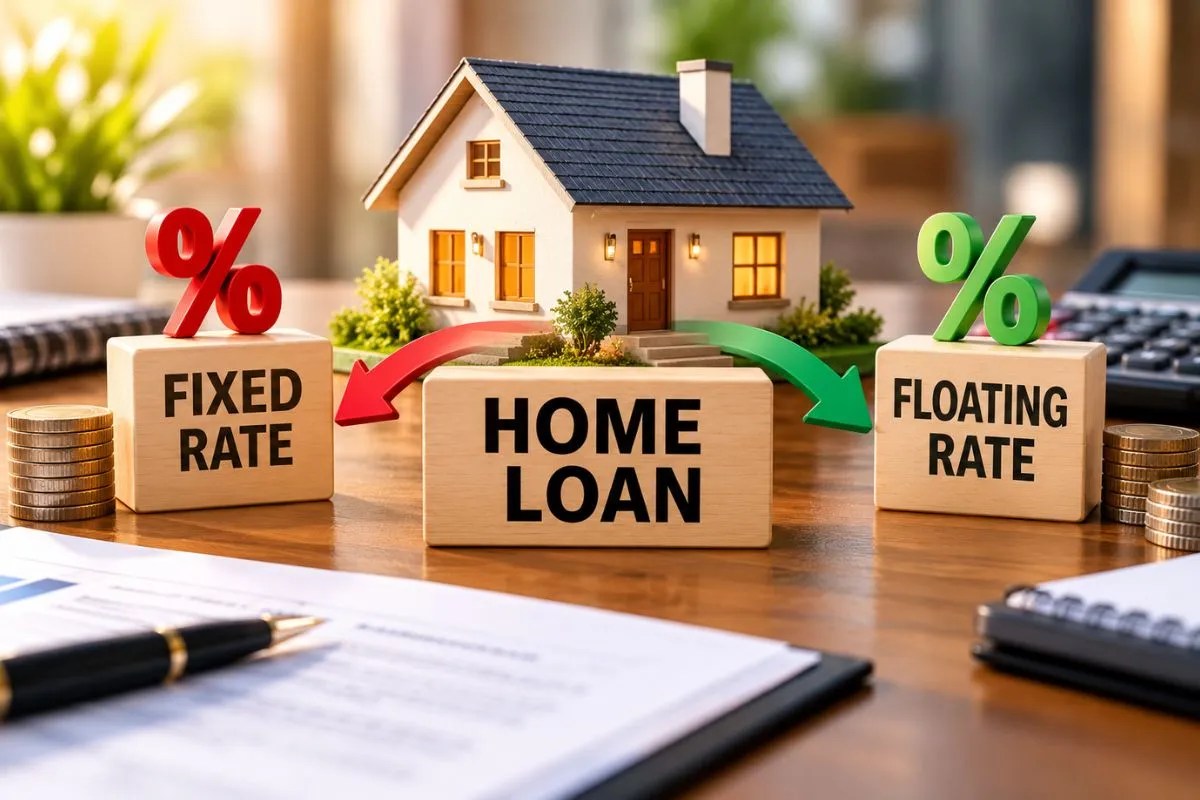
Home Loan ग्राहक अक्सर इस बात पर कन्फ्यूज रहते हैं कि फिक्स्ड रेट वाला होम लोन लें या फ्लोटिंग रेट वाला। दोनों के अपने फायदे-नुकसान हैं। भारतीय रिजर्व बैंक द्वारा रेपो रेट को 0.25 फीसदी बढ़ाकर 5.50% कर देने के बाद ग्राहकों के बीच यह सवाल अब और बड़ा हो गया है। रेपो रेट बढ़ने का सीधा असर बैंकों की ब्याज दरों पर पड़ सकता है और इसका बोझ आखिरकार ग्राहकों की ईएमआई पर आ सकता है।
आरबीआई के रेट हाइक के बाद अब गेंद बैंकों के पाले में है। बैंक यह तय करेंगे कि बढ़ी हुई दर का कितना असर ग्राहकों पर डाला जाए। अगर बैंक अपनी लेंडिंग रेट बढ़ाते हैं, तो खासकर फ्लोटिंग रेट वाले होम लोन की ईएमआई बढ़ सकती है।
फ्लोटिंग रेट वालों पर ज्यादा असर
रेपो रेट बढ़ने का सबसे ज्यादा असर फ्लोटिंग रेट होम लोन लेने वाले ग्राहकों पर पड़ता है। ऐसे लोन की ब्याज दर बाजार की स्थिति और बाहरी बेंचमार्क रेपो रेट से जुड़ी होती है। यानी आरबीआई की दर बढ़ी तो बैंक भी लोन की ब्याज दर बढ़ा सकते हैं। दूसरी तरफ अगर आरबीआई ने रेपो रेट घटाई तो बैंक लोन पर ब्याज की दर घटा सकते हैं। इसके उलट फिक्स्ड रेट होम लोन में ब्याज दर पहले से तय रहती है। इसलिए जिन लोगों ने पहले ही फिक्स्ड रेट पर होम लोन लिया हुआ है, उनकी ईएमआई पर मौजूदा रेपो रेट बढ़ोतरी का सीधा असर नहीं पड़ेगा।
फिक्स्ड रेट अधिक रखते हैं बैंक
यह सवाल इसलिए अहम हो गया है, क्योंकि आमतौर पर बैंक फिक्स्ड रेट वाले होम लोन पर फ्लोटिंग रेट के मुकाबले ज्यादा ब्याज लेते हैं। इसकी वजह यह है कि बैंक भविष्य में ब्याज दर बढ़ने के जोखिम को ध्यान में रखकर फिक्स्ड रेट में अतिरिक्त मार्जिन रखते हैं। मसलन, अगर किसी बैंक का फ्लोटिंग होम लोन 8% की दर पर मिल रहा है, तो उसी बैंक का फिक्स्ड रेट करीब 9% से 10.5% के बीच हो सकता है।
अब आरबीआई ने रेपो रेट 25 बेसिस पॉइंट बढ़ाया है। ऐसे में अगर बैंक फ्लोटिंग होम लोन की दर 8% से बढ़ाकर 8.25% कर देता है, तब भी यह फिक्स्ड रेट के मुकाबले कम रह सकता है। यही वजह है कि ब्याज दर बढ़ने के बावजूद फ्लोटिंग रेट अभी भी कई कर्जदारों के लिए आकर्षक रह सकता है।
आगे और बढ़ सकती है ईएमआई
टैक्स एवं निवेश सलाहकार बलवंत जैन के अनुसार, फिलहाल सबसे बड़ी चिंता महंगाई को लेकर है। अगर महंगाई का दबाव लंबे समय तक बना रहता है और वैश्विक आर्थिक स्थिति में सुधार नहीं होता है, तो आरबीआई आने वाली तिमाहियों में भी ब्याज दरों को लेकर सख्त रुख अपना सकता है। ऐसे में फ्लोटिंग रेट वाले होम लोन की ईएमआई पर आगे भी असर पड़ने की आशंका रहेगी। इसलिए जिन लोगों का बजट पहले से तंग है, उन्हें अपनी ईएमआई में संभावित बढ़ोतरी के लिए तैयार रहना चाहिए।
फ्लोटिंग या फिक्स्ड, किसे चुनें?
जैन के अनुसार, फिक्स्ड और फ्लोटिंग रेट में चुनाव सिर्फ आज की ब्याज दर देखकर नहीं करना चाहिए। भविष्य में ब्याज दर किस दिशा में जा सकती है, आपकी इनकम कितनी स्टेबल है और आप कितने जोखिम के लिए तैयार हैं, इन बातों को भी ध्यान में रखना जरूरी है। अगर आपको ईएमआई में स्टेबिलिटी चाहिए और ब्याज दर बढ़ने का जोखिम नहीं लेना चाहते हैं, तो फिक्स्ड रेट बेहतर लग सकता है। वहीं, अगर आपको लगता है कि आने वाले समय में ब्याज दरें नीचे आ सकती हैं और आप उतार-चढ़ाव का जोखिम उठा सकते हैं, तो फ्लोटिंग रेट ज्यादा फायदेमंद साबित हो सकता है।
हाइब्रिड होम लोन भी है एक विकल्प
कुछ बैंक हाइब्रिड होम लोन भी ऑफर करते हैं। इसमें शुरुआत की एक तय अवधि तक ब्याज दर फिक्स्ड रहती है। इसके बाद लोन अपने आप फ्लोटिंग रेट में बदल जाता है। ऐसे लोन उन ग्राहकों के लिए एक बीच का रास्ता हो सकते हैं, जो शुरुआत में ईएमआई को स्टेबल रखना चाहते हैं, लेकिन आगे चलकर फ्लोटिंग रेट का विकल्प भी रखना चाहते हैं।